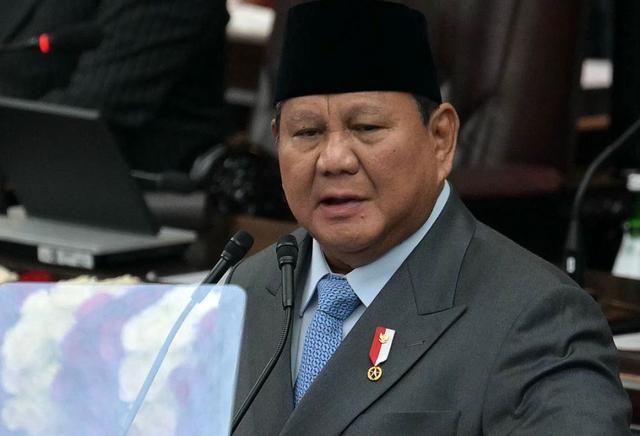
普拉博沃11月14号说了一句话:所有采矿许可的收益,至少70%必须归国家,如有必要,股份由国家控股。总统府随后澄清,70%指的是采矿许可经营产生的收益,不是产量也不是出口额。澄清很重要,但澄清不了的是中企接下来要面对的那道算术题。
先看中企陷得有多深。中国对印尼镍产业累计投资超过140亿美元,青山、华友、力勤、格林美、宁德时代几乎无处不在。印尼占全球精炼镍供应三分之二以上,中企在镍冶炼产能里的份额据国际能源署估算约75%。这不是可以抬腿就走的关系:冶炼厂建在矿边上,矿供园区,园区供冶炼,冶炼供电池,一条链子焊死了。
但这事得放进今年的时间线里看。今年1月,印尼大幅削减镍矿生产配额,审批周期从三年期恢复为一年期。4月,计价新规落地,低品位镍矿修正系数从17%拉到30%,钴铁铬等伴生金属首次纳入计价,中企算过账,镍矿成本涨了近两倍。中国商会4月给普拉博沃写信,措辞罕见直白,说这些措施可能影响300亿美元存量投资和200亿美元计划投资。6月,能源部长说70%分成方案撤回了。11月,普拉博沃又把它捡起来,还加了“必要时国家控股”。这不是突发政策,是一条持续收紧的线。
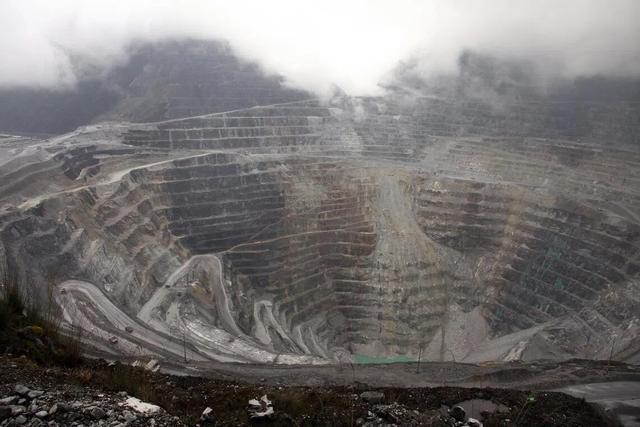
这条线指向同一个方向:印尼要重新分配镍产业链的利润。过去十几年,印尼的算盘是先把冶炼产能引进来,用资源换投资、换就业、换工业化。现在产能建成了,园区运转了,印尼开始算第二笔账:钱在谁手里。普拉博沃那句“投资本金收回之后,利润必须主要归印尼”,把顺序说得很清楚:你的本钱可以拿回去,往后赚的得留下。
冲击分三层。最直接的是存量项目利润空间,70%归国家,落到运营商手里的三成要覆盖开采、冶炼、环保、人工、物流,账会很紧。第二层是股权,“必要时控股”如果落到具体矿权上,中企在合资矿里的股比可能被稀释。Weda Bay镍矿已经有信号:法国Eramet打算卖掉38.7%股权,买家候选里有印尼本土资本和主权基金,中方在那边持股约51%,合伙人一换,股东会上的椅子就变了。第三层是未来投资,已经在里面的厂搬不走,但新项目可以缓、可以转。
但得说清楚:印尼不是要把中企赶走。普拉博沃明确说了欢迎投资者,总统府澄清70%针对的是收益不是股权强制没收。印尼的镍下游化离不开中企的技术、产能和资金,中企也找不到第二个能替代印尼的镍资源国。双方绑在一起,真正在变的是绑的方式:过去是“你带钱来建厂,利润你拿大头”,现在是“厂可以继续建,利润得留大头”。这个转向不是针对中国,是所有在印尼挖资源的外资都要面对的新规矩,只不过中企押得最重,感受最疼。
对中企来说,选择不多但不是没有。存量项目得重算成本账,谈分成结构时把环保投入、就业贡献、技术转移这些筹码摆上桌。新项目得把政策风险放进前置条件。更深一层,从资源开采往加工和材料端走,把利润留在自己能控制的环节,可能绕开“七成归国家”这道算术题。但这条路也窄,因为印尼要的恰恰就是下游增值留在本国。
方道配资提示:文章来自网络,不代表本站观点。